Der vom damaligen Bundesarbeitsminister Norbert Blüm (CDU) geprägte Slogan „Denn eins ist sicher: Die Rente“ gehört zu den bekanntesten politischen Aussagen der Bundesrepublik. Im Bundestagswahlkampf 1986 war er auf zahlreichen Plakatwänden zu lesen. Schon damals wurde kontrovers über die Zukunft der gesetzlichen Rentenversicherung diskutiert – kaum beliebter und kaum weniger emotional als heute.
Vierzig Jahre später gibt es die gesetzliche Rente noch immer. Aber ist sie noch dieselbe Rente, die Norbert Blüm damals für sicher erklärte? Und was hat die Politik in vier Jahrzehnten Rentendebatte erreicht? Zeit für einen kritischen Blick auf die Entwicklung.
Wer heute bereits eine gesetzliche Rente bezieht, wird diese grundsätzlich bis zum Lebensende erhalten. Auch diejenigen, die heute Beiträge in die gesetzliche Rentenversicherung einzahlen, werden später eine Rente bekommen. Offen bleibt jedoch, ob diese nach einem langen Arbeitsleben auskömmlich sein wird. Ebenso wenig ist sicher, wie lange künftige Generationen arbeiten müssen, um eine abschlagsfreie Rente zu erhalten.
Die Existenz der Rente ist also weiterhin sicher. Ihre Höhe, ihr Beginn und ihre Fähigkeit, den Lebensstandard zu sichern, sind es nicht.
Vierzig Jahre Reparaturbetrieb
Von 1986 bis heute gab es zahlreiche kleinere und größere Rentenreformen. Das 1989 beschlossene Rentenreformgesetz trat wie vorgesehen 1992 in Kraft. Durch die Wiedervereinigung und die Übertragung des westdeutschen Rentenrechts auf die neuen Bundesländer waren allerdings zusätzliche Anpassungen notwendig.
Ein wesentliches Ziel der Reform war es, die Rentenversicherung auf den sich abzeichnenden demografischen Wandel vorzubereiten. Die Möglichkeiten eines vorzeitigen Renteneintritts wurden schrittweise eingeschränkt. Wer früher in Rente gehen wollte, musste zunehmend dauerhafte Abschläge in Kauf nehmen. Außerdem orientierte sich die jährliche Rentenanpassung nicht mehr an der Entwicklung der Brutto-, sondern der Nettolöhne.
Damit sollten die Belastungen für Beitragszahler und Arbeitgeber begrenzt werden. Trotz dieser Maßnahmen wurde der finanzielle Spielraum der Rentenversicherung in den folgenden Jahren immer enger.
Die Riester-Reform leitet den Systemwechsel ein
Mit der nach dem damaligen Arbeitsminister Walter Riester (SPD) benannten Riester-Rente wurde ab 2001 die private Altersvorsorge als dritte Säule des Rentensystems ausgebaut. Gleichzeitig wurde das angestrebte Leistungsniveau der gesetzlichen Rente abgesenkt, um den Anstieg der Sozialabgaben für Arbeitnehmer und Arbeitgeber zu begrenzen. Die dadurch entstehende Versorgungslücke sollte durch private Vorsorge geschlossen werden, gefördert durch staatliche Zulagen und Steuervorteile.
Das war der eigentliche Abschied von dem Ziel, den Lebensstandard im Alter allein durch die gesetzliche Rente zu sichern. Künftig sollte das Drei-Säulen-System aus gesetzlicher Rente, betrieblicher Altersversorgung und privater Vorsorge für ein ausreichendes Alterseinkommen sorgen.
Das Problem war weniger die Idee als ihre Umsetzung. Gerade Menschen mit niedrigen Einkommen hatten damals – wie heute – häufig nicht genügend finanziellen Spielraum, um zusätzlich für das Alter vorzusorgen. Gleichzeitig arbeitete diese Gruppe überdurchschnittlich oft in kleineren Unternehmen, in denen keine oder nur eine geringe betriebliche Altersversorgung angeboten wurde.
Bis heute genießt die Riester-Rente keinen besonders guten Ruf. Hohe Kosten, komplizierte Verträge und die lange Niedrigzinsphase schmälern die Rendite vieler Produkte. Die gesetzliche Rente wurde zurückgenommen, ohne dass die ergänzende Vorsorge alle Beschäftigten zuverlässig erreichte.
Trotz dieses Systemwechsels konnte die Zukunft der gesetzlichen Rentenversicherung nicht dauerhaft gesichert werden. Ab 2005 dämpfte der sogenannte Nachhaltigkeitsfaktor die Rentenanpassungen. Er berücksichtigt vereinfacht ausgedrückt das Verhältnis zwischen Beitragszahlern und Rentenempfängern: Verschlechtert sich dieses Verhältnis, fallen die Rentenerhöhungen niedriger aus, als es allein aufgrund der Lohnentwicklung der Fall wäre.
Kurz darauf wurde die schrittweise Anhebung der Regelaltersgrenze auf 67 Jahre beschlossen. Mit Mütterrente, Grundrentenzuschlag und der abschlagsfreien Altersrente für besonders langjährig Versicherte kamen später weitere Bausteine hinzu, die bestimmte Lebensleistungen anerkennen oder soziale Härten abmildern sollten.
Jede Reform löste ein aktuelles Problem oder korrigierte eine erkennbare Ungerechtigkeit. Keine beantwortete jedoch dauerhaft die Frage, wie ein alterndes Land ein verlässliches, auskömmliches und als gerecht empfundenes Rentensystem finanzieren will.
45 Jahre gearbeitet – und trotzdem noch zu jung für die Rente
Wer beispielsweise 1964 geboren wurde, mit 16 Jahren eine Berufsausbildung begann und seitdem lückenlos rentenversichert war, erreicht bereits mit 61 Jahren die erforderlichen 45 Versicherungsjahre. Die Regelaltersgrenze liegt für diesen Jahrgang bei 67 Jahren.
Trotz der 45 Versicherungsjahre kann unser Arbeitnehmer erst mit 65 Jahren abschlagsfrei in Rente gehen. Bis dahin hätte er bei einer durchgehenden Erwerbsbiografie 49 Jahre gearbeitet beziehungsweise anrechenbare Versicherungszeiten gesammelt.
Will er bereits mit 63 Jahren aufhören, kann er die Altersrente für langjährig Versicherte in Anspruch nehmen. Dafür muss er allerdings einen dauerhaften Abschlag von 0,3 Prozent für jeden Monat vor Erreichen der Regelaltersgrenze akzeptieren. Bei einem Rentenbeginn vier Jahre vor dem 67. Geburtstag sind das 14,4 Prozent – für den Rest seines Lebens.
Es gibt also keinen Automatismus, nach dem 45 Versicherungsjahre unmittelbar zu einer abschlagsfreien Rente berechtigen. Zusätzlich muss eine gesetzlich festgelegte Altersgrenze erreicht sein.
Dass ein Mensch nach 45 anerkannten Versicherungsjahren noch keinen unmittelbaren Anspruch auf eine abschlagsfreie Rente hat, ist für mich eine sozialpolitische rote Linie.
Der Reparaturbetrieb reicht nicht mehr aus
Die geburtenstarken Jahrgänge wechseln jetzt nach und nach in den Ruhestand. Bis 2040 werden rund 13,3 Millionen der heute noch Erwerbstätigen das gesetzliche Rentenalter erreichen. Das entspricht etwa 30 Prozent der gegenwärtigen Erwerbspersonen.
Gleichzeitig werden Renten immer länger gezahlt. Im Jahr 2024 betrug die durchschnittliche Rentenbezugsdauer bei Männern rund 18,9 Jahre und bei Frauen rund 22,1 Jahre. Im Durchschnitt muss die Rentenversicherung also ungefähr zwei Jahrzehnte lang Leistungen finanzieren.
Die gesetzliche Rentenversicherung wird hauptsächlich aus den Beiträgen der abhängig Beschäftigten und ihrer Arbeitgeber sowie aus Bundesmitteln finanziert. Beamte, die meisten Selbständigen, Bundestagsabgeordnete und Angehörige berufsständischer Versorgungswerke sind nicht oder nicht generell in dieses System einbezogen.
Die Beschäftigung hat sich in den vergangenen zwei Jahrzehnten zwar deutlich besser entwickelt, als früher vielfach erwartet wurde. Auch die sozialversicherungspflichtige Beschäftigung ist gestiegen. Dennoch reicht die reine Zahl der Erwerbstätigen als Maßstab nicht aus. Entscheidend ist, wie viele Menschen in welchem Umfang arbeiten, welche beitragspflichtigen Einkommen sie erzielen und wie sich diese Einkommen im Verhältnis zur wirtschaftlichen Produktivität entwickeln.
Teilzeitarbeit hat erheblich an Bedeutung gewonnen. Minijobs leisten keinen oder nur einen begrenzten Beitrag zur Finanzierung der Rentenversicherung, und Einkommen oberhalb der Beitragsbemessungsgrenze werden nicht mehr zur Beitragsberechnung herangezogen. Kapital-, Miet- und große Teile der selbständigen Einkommen bleiben ebenfalls außerhalb der gesetzlichen Rentenversicherung.
Deshalb ist die Rentenfrage nicht nur ein demografisches Problem. Sie ist auch eine Frage der Erwerbsbeteiligung, der Lohnentwicklung und der Verteilung der erwirtschafteten Einkommen.
Nicht alles an der aktuellen Reform ist nur Flickwerk
Bei aller berechtigten Kritik enthält die gegenwärtige Reformpolitik auch Elemente, die in die richtige Richtung weisen. Die Haltelinie von 48 Prozent verhindert zunächst, dass das Rentenniveau bis 2031 weiter absinkt. Die vollständige Anerkennung von Kindererziehungszeiten beseitigt eine Ungleichbehandlung zwischen Eltern unterschiedlicher Geburtsjahrgänge. Mit dem Betriebsrentenstärkungsgesetz sollen zudem mehr Beschäftigte in kleinen und mittleren Unternehmen sowie Menschen mit niedrigen Einkommen Zugang zu einer betrieblichen Altersversorgung erhalten.
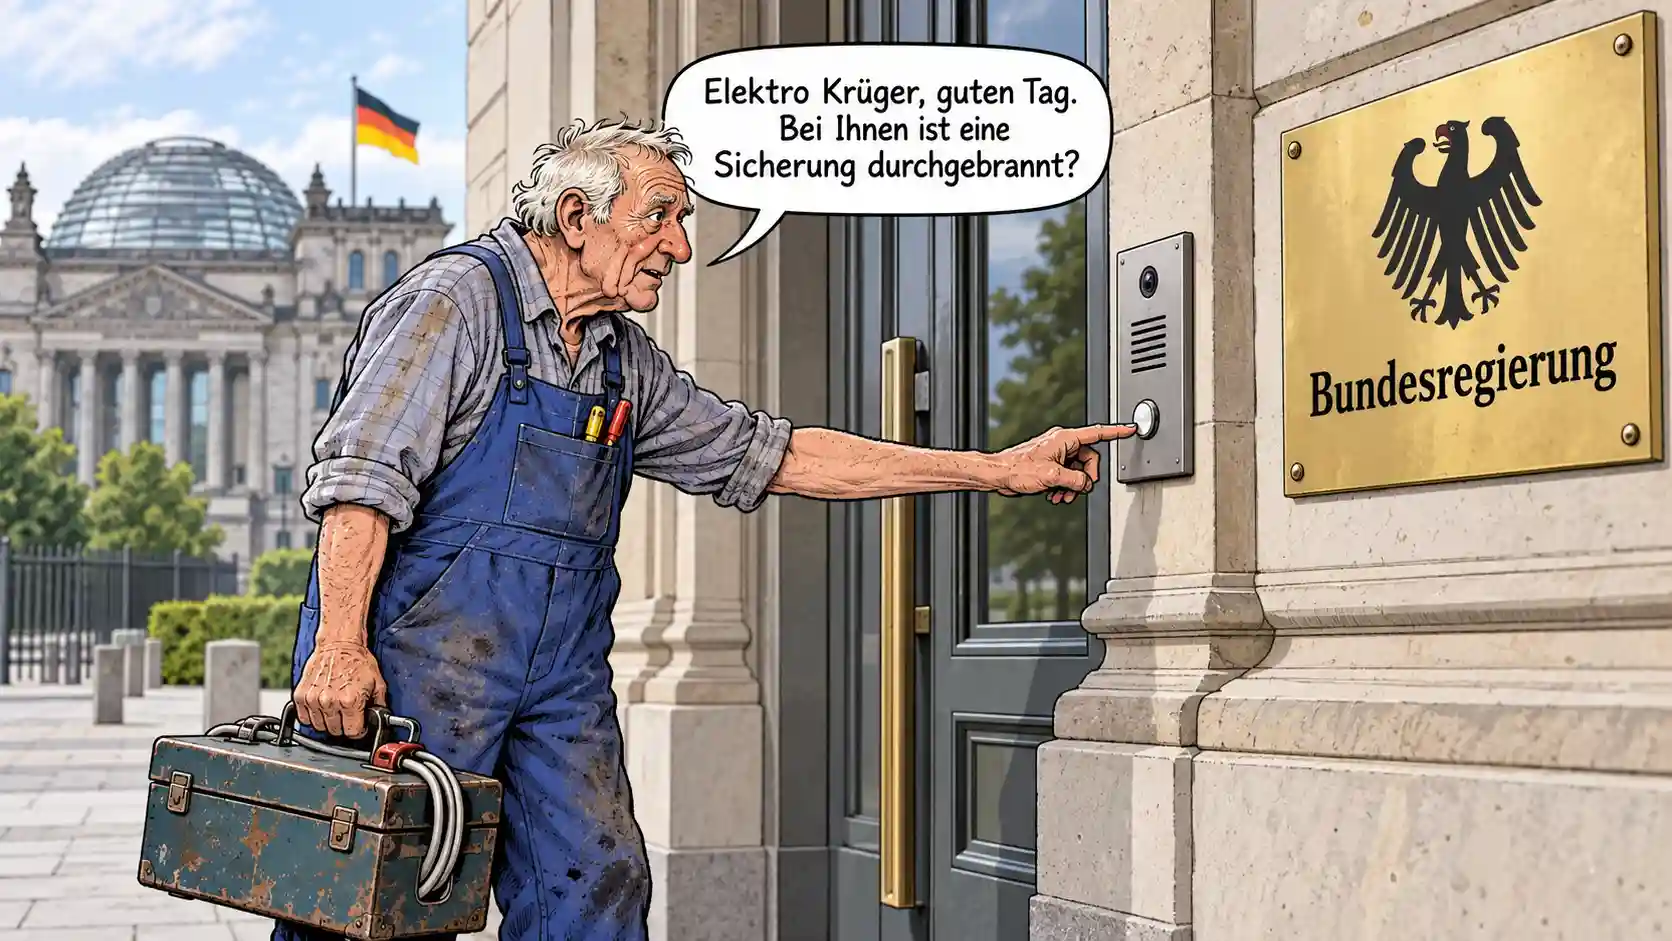
Auch die Aktivrente kann sinnvoll sein, wenn sie Menschen, die freiwillig über die Regelaltersgrenze hinaus arbeiten möchten, bessere Bedingungen bietet. Sie darf allerdings nicht zur politischen Begründung dafür werden, dass alle Menschen länger arbeiten sollen. Ein Büroangestellter mit guter Gesundheit hat andere Möglichkeiten als ein Dachdecker, eine Pflegekraft oder der Elektriker aus unserem Titelbild.
Besonders interessant ist die geplante Frühstart-Rente. Der Staat soll vom sechsten bis zum 18. Lebensjahr monatlich zehn Euro in ein kapitalgedecktes Altersvorsorgedepot für jedes begünstigte Kind einzahlen. Zehn Euro im Monat lösen das Rentenproblem nicht. Der Ansatz enthält aber einen wichtigen Gedanken: Kapitalgedeckte Vorsorge beginnt dann, wenn Zeit und Zinseszinseffekt ihre größte Wirkung entfalten können – und nicht erst, wenn Erwachsene mit Familie, Miete oder Immobilienfinanzierung kaum noch Geld dafür übrig haben.
Entscheidend wird sein, dass daraus ein einfaches, kostengünstiges und transparentes Standardprodukt entsteht. Die staatliche Förderung darf nicht durch hohe Gebühren aufgezehrt werden. Außerdem muss verhindert werden, dass Kinder wohlhabender Eltern durch hohe zusätzliche Einzahlungen weit davonziehen, während es für Kinder aus einkommensschwachen Familien bei den staatlichen zehn Euro bleibt.
Die Rente ist sicher – aber damit ist zu wenig gesagt
Norbert Blüm hatte im engsten Sinne recht: Die gesetzliche Rente existiert noch immer, und sie wird auch künftig nicht einfach verschwinden. Das eigentliche Versprechen einer sozialen Alterssicherung geht jedoch weiter. Nach einem langen Arbeitsleben muss nicht nur irgendeine Rente gezahlt werden. Sie muss rechtzeitig beginnen und ein Leben in Würde ermöglichen.
Die Frühstart-Rente, eine stärkere betriebliche Altersversorgung und eine modernisierte private Vorsorge können dazu einen wichtigen Beitrag leisten. Sie ersetzen aber keine verlässliche gesetzliche Rente. Ebenso wenig genügt es, das Rentenalter immer weiter anzuheben oder den Bundeszuschuss ständig zu vergrößern.
Eine zukunftsfähige Reform muss deshalb mehrere Wege verbinden: eine breitere Finanzierungsbasis, die schrittweise Einbeziehung weiterer Erwerbstätigengruppen, eine angemessene Anerkennung sehr langer Erwerbsbiografien und eine kapitalgedeckte Zusatzvorsorge, die auch Menschen mit kleinen Einkommen tatsächlich erreicht.
Nach vierzig Jahren Reparaturbetrieb braucht das Rentensystem mehr als eine weitere Schicht Spachtelmasse. Es braucht eine ehrliche gesellschaftliche Entscheidung darüber, welches Alterseinkommen wir nach einem langen Arbeitsleben garantieren wollen – und welche Einkommen und Bevölkerungsgruppen an seiner Finanzierung beteiligt werden sollen. Erst wenn diese Fragen beantwortet sind, kann aus Blüms berühmtem Satz wieder ein belastbares Versprechen werden.